อายุ 51 ก็เริ่มลงทุนได้! สรุป 5 บทเรียนจาก Anne Scheiber
ไฮไลต์
- อายุ 50 ยังเริ่มลงทุนได้ แม้จะมีเวลาสะสมเงินน้อยกว่าคนที่เริ่มตั้งแต่อายุ 20–30 แต่การเริ่มวันนี้ยังดีกว่าปล่อยให้เวลาผ่านไปโดยไม่ได้เริ่ม
- Anne Scheiber เริ่มลงทุนอย่างจริงจังหลังเกษียณในวัย 51 ปี จากเงินออมประมาณ 5,000 ดอลลาร์สหรัฐ ก่อนสร้างทรัพย์สินได้ประมาณ 22 ล้านดอลลาร์สหรัฐ ในวัย 101 ปี
- สิ่งที่สร้างความมั่งคั่งให้เธอไม่ใช่การจับจังหวะตลาด แต่คือ ลงทุนระยะยาว นำผลตอบแทนกลับมาลงทุนต่อ และลงทุนอย่างมีวินัยตลอดหลายสิบปี
- สำหรับคนที่เริ่มลงทุนตอนอายุ 50 สิ่งสำคัญไม่ใช่การเร่งหาผลตอบแทนสูงที่สุด แต่คือการวางแผนจาก เป้าหมาย ระยะเวลาลงทุน และความเสี่ยงที่รับได้
อายุ 50 เริ่มลงทุนยังทันไหม? คำตอบคือ ยังไม่สายเกินไปที่จะเริ่มลงทุน แม้จะมีระยะเวลาสะสมเงินน้อยกว่าคนที่เริ่มตั้งแต่อายุ 20 หรือ 30 ปี แต่เงินที่เริ่มลงทุนวันนี้ก็ยังมีโอกาสเติบโตได้ในช่วงเวลาที่เหลือ โดยเฉพาะหากมีเป้าหมายชัดเจนและลงทุนอย่างต่อเนื่อง
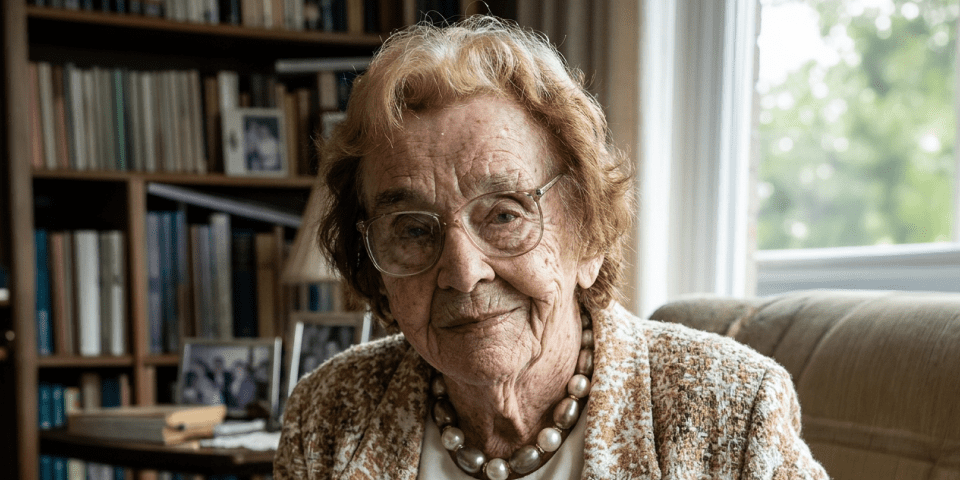
หนึ่งในเรื่องจริงที่น่าสนใจคือ Anne Scheiber นักลงทุนชาวอเมริกันที่เริ่มลงทุนอย่างจริงจังหลังเกษียณในวัย 51 ปี
เธอไม่ได้เริ่มต้นด้วยเงินก้อนใหญ่ ไม่ได้ทำงานใน Wall Street และไม่ได้มีรายได้สูง แต่เธอลงทุนจากเงินออมประมาณ 5,000 ดอลลาร์สหรัฐ (ประมาณ 170,000 บาทในปัจจุบัน) พอร์ตของเธอเติบโตจนกลายเป็นทรัพย์สินประมาณ 22 ล้านดอลลาร์สหรัฐ (ประมาณ 730 ล้านบาท) ในวัย 101 ปี ก่อนที่เธอจะจากโลกนี้ไปอย่างสงบ
จากเงิน 5,000 ดอลลาร์ สู่ 22 ล้านดอลลาร์ ในเวลา 50 ปี สิ่งที่น่าสนใจกว่าตัวเลขหลายพันเท่า คือ Scheiber ไม่ได้สร้างความมั่งคั่งด้วยการซื้อขายจับจังหวะตลาด หรือวิ่งตามหุ้นที่กำลังเป็นกระแส
สิ่งที่เธอทำกลับเป็นหลักการลงทุนที่เรียบง่ายอย่าง ลงทุนระยะยาว นำผลตอบแทนกลับมาลงทุนต่อ และปล่อยให้เวลาทำงาน
แล้วเรื่องของ Anne Scheiber ให้อะไรกับคนที่เพิ่งคิดจะ เริ่มลงทุนตอนอายุ 50 ได้บ้าง?
Anne Scheiber คือใคร? ทำไมถึงเริ่มลงทุนตอนอายุ 51
ก่อนจะกลายเป็นนักลงทุนที่มีทรัพย์สินหลายสิบล้านดอลลาร์ ชีวิตการทำงานของ Scheiber ไม่ได้ราบรื่นนัก
เธอทำงานเป็นผู้ตรวจสอบบัญชีให้กับ Internal Revenue Service หรือ IRS หน่วยงานจัดเก็บภาษีของสหรัฐฯ นานกว่า 2 ทศวรรษ และเชื่อว่าตัวเองเผชิญกับการเลือกปฏิบัติในที่ทำงาน โดยเฉพาะในฐานะผู้หญิง จนไม่ได้รับโอกาสก้าวหน้าอย่างที่ควรจะเป็น
รายงานของ The Washington Post ระบุว่า แม้เธอจะมีปริญญาด้านกฎหมาย แต่ตลอดช่วงเวลาที่ทำงานกับ IRS เธอไม่เคยได้รับการเลื่อนตำแหน่ง และมีรายได้ไม่เกินประมาณ 4,000 ดอลลาร์สหรัฐต่อปี
อย่างไรก็ตาม งานด้านภาษีและการตรวจสอบกองมรดกทำให้ Scheiber สังเกตเห็นสิ่งหนึ่ง นั่นคือ คนร่ำรวยจำนวนมากถือครองหุ้นสามัญ
เมื่อเกษียณในปี 1944 ตอนอายุ 51 ปี เธอจึงนำเงินออมประมาณ 5,000 ดอลลาร์สหรัฐ เข้าสู่ตลาดหุ้น และนั่นกลายเป็นจุดเริ่มต้นของเส้นทางการลงทุนที่ยาวนานกว่า 50 ปี
ความสำเร็จของ Scheiber ไม่ได้มาจากการค้นพบ ‘หุ้นมหัศจรรย์’ เพียงตัวเดียว แต่เกิดจากวิธีที่เธอลงทุนและจัดการกับเงินตลอดหลายสิบปีหลังจากนั้น
1. เริ่มลงทุนช้า ก็ต้องมีเวลาให้ ‘เงินทำงาน’
William Fay โบรกเกอร์จาก Merrill Lynch ที่ดูแลบัญชีลงทุนของ Scheiber เคยอธิบายว่า เธอไม่ได้มองหากำไรอย่างรวดเร็ว แต่ให้ความสำคัญกับผลลัพธ์ในระยะยาว
พฤติกรรมดังกล่าวสะท้อนอยู่ในพอร์ตของเธออย่างชัดเจน Scheiber ซื้อหุ้นแล้วมักถือไว้นาน แม้ราคาจะปรับตัวลงในช่วงสั้นๆ
ตัวอย่างหนึ่งคือ Schering-Plough ซึ่งเป็นหนึ่งในการลงทุนสำคัญของเธอ หุ้นตัวนี้เคยมีช่วงที่ราคาลดลงประมาณครึ่งหนึ่งในทศวรรษ 1970 แต่ Scheiber ยังคงถือหุ้นต่อ
หุ้น Schering-Plough จำนวน 1,000 หุ้นที่เธอซื้อในปี 1950 ด้วยเงินประมาณ 10,000 ดอลลาร์สหรัฐ (ประมาณ 330,000 บาท) เมื่อผ่านการแตกพาร์และการเติบโตของบริษัทหลายสิบปี กลายเป็น 128,000 หุ้น และมีมูลค่าประมาณ 7.5 ล้านดอลลาร์สหรัฐ (ประมาณ 250 ล้านบาท) ในปี 1995
นอกจากนี้ พอร์ตของเธอยังประกอบด้วยบริษัทอย่าง PepsiCo, Coca-Cola, Pfizer, Bristol-Myers และ Chrysler
Scheiber ไม่จำเป็นต้องมาคอยคาดเดาว่าหุ้นตัวไหนจะขึ้นในเดือนหน้า สิ่งที่เธอทำคือ ให้เวลากับสินทรัพย์ที่เธอเชื่อมั่นมากพอ เพื่อเปิดโอกาสให้การเติบโตของธุรกิจและผลตอบแทนทบต้นทำงาน
สำหรับคนที่เริ่มลงทุนช้า บทเรียนนี้ยิ่งสำคัญ เพราะเมื่อระยะเวลาสะสมเงินเหลือน้อยลง ทุกปีที่เงินได้ทำงานย่อมมีความหมาย การเริ่มต้นให้เร็วที่สุดเท่าที่ทำได้ จึงช่วยเพิ่มเวลาให้เงินมีโอกาสเติบโตและทบต้นได้มากขึ้น
2. ลงทุนระยะยาว และนำผลตอบแทนกลับมาลงทุนต่อ
อีกหนึ่งพฤติกรรมสำคัญของ Scheiber คือการไม่รีบนำเงินออกจากพอร์ต แม้มูลค่าการลงทุนจะเพิ่มขึ้นเรื่อยๆ
เธอยังคงใช้ชีวิตด้วยเงินบำนาญจาก IRS และ Social Security เป็นหลัก ขณะที่เงินปันผลและดอกเบี้ยจากการลงทุนถูกนำกลับไปลงทุนต่อ หรือ Reinvest
นั่นหมายความว่า ผลตอบแทนที่เกิดขึ้นไม่ได้หยุดทำงานหลังจากได้รับมา แต่ถูกนำกลับไปสร้างผลตอบแทนรอบใหม่อีกครั้ง
ช่วงปลายชีวิต Scheiber เริ่มนำเงินปันผลบางส่วนไปลงทุนใน Municipal Bonds หรือพันธบัตรรัฐบาลท้องถิ่น ซึ่งมีความเสี่ยงต่ำกว่าหุ้นและมีข้อได้เปรียบด้านภาษีในสหรัฐฯ
เมื่อถึงปีที่เธอเสียชีวิต พอร์ต Municipal Bonds ของเธอมีมูลค่าประมาณ 8.1 ล้านดอลลาร์สหรัฐ (ประมาณ 270 ล้านบาท) และหุ้นกับพันธบัตรทั้งหมดสร้างเงินปันผลและดอกเบี้ยรวมมากกว่า 800,000 ดอลลาร์สหรัฐต่อปี (ประมาณ 30 ล้านบาท) ตามรายงานในเวลานั้น
นี่คือพลังของการทบต้นที่หลายคนมองข้าม เพราะเงินไม่ได้เติบโตจากเงินต้นเพียงอย่างเดียว แต่ ผลตอบแทนที่นำกลับไปลงทุนต่อก็สามารถสร้างผลตอบแทนเพิ่มขึ้นได้อีก
3. ไม่จับจังหวะตลาด แต่ลงทุนให้นานพอ
ตลอดระยะเวลาประมาณ 50 ปีที่ Scheiber ลงทุน ตลาดหุ้นสหรัฐฯ ไม่ได้ปรับตัวขึ้นเป็นเส้นตรง
เธอผ่านทั้งสงคราม ภาวะเศรษฐกิจถดถอย ตลาดหมี เงินเฟ้อ รวมถึง Black Monday ปี 1987 แต่สิ่งที่เธอไม่ได้ให้ความสำคัญมากนักคือการคาดการณ์ว่า ตลาดจะขึ้นเมื่อไร ลงอีกแค่ไหน หรือควรขายแล้วรอซื้อกลับหรือไม่
Scheiber เลือกอีกวิธีหนึ่ง คือ อยู่ในตลาดให้นานพอ
William Fay เล่าว่า Scheiber เชื่อมั่นในบริษัทที่เธอลงทุน และไม่ได้สนใจมากนักว่าตลาดในช่วงเวลาหนึ่งกำลังขึ้นหรือลง
เรื่องนี้ยิ่งน่าสนใจเมื่อเทียบกับการลงทุนในปัจจุบัน เพราะเรามีข้อมูลมากกว่า Scheiber หลายเท่า ทั้งกราฟแบบ Real-time บทวิเคราะห์ ข่าวตลอด 24 ชั่วโมง และสามารถซื้อขายสินทรัพย์ได้ภายในไม่กี่วินาที
เราจึงอาจรู้ข้อมูลมากขึ้น แต่ไม่ได้หมายความว่าเราจะ อดทนกับการลงทุนได้มากขึ้น
สำหรับนักลงทุนระยะยาว การพยายามหาจังหวะซื้อขายที่ดีที่สุดทุกครั้งจึงอาจไม่สำคัญเท่ากับการมีแผนที่เหมาะสม และลงทุนต่อเนื่องผ่านช่วงเวลาที่ตลาดทั้งดีและไม่ดี
4. อายุ 50 ยังเริ่มลงทุนได้ แต่ต้องวางแผนให้เหมาะกับเวลาที่เหลือ
Scheiber ไม่ได้เริ่มลงทุนตั้งแต่อายุ 20 หรือ 30 แต่เริ่มจริงจังหลังเกษียณในวัย 51 ปี
หากมองเพียงอายุ อาจรู้สึกว่าเธอเริ่มต้นช้า แต่จากปี 1944 จนถึงปี 1995 เงินของเธอยังมีเวลาทำงานมากกว่า 50 ปี
นี่คือรายละเอียดสำคัญที่ไม่ควรมองข้าม เพราะเรื่องของ Scheiber ไม่ได้หมายความว่า ทุกคนที่เริ่มลงทุนตอนอายุ 50 จะสามารถเปลี่ยนเงินหลักพันดอลลาร์ให้กลายเป็นหลายสิบล้านดอลลาร์ได้เหมือนเธอ
แต่สิ่งที่เรื่องนี้แสดงให้เห็นคือ การเริ่มช้า ไม่ได้แปลว่าไม่ควรเริ่ม
สำหรับคนที่เพิ่งเริ่มลงทุนตอนอายุ 50 สิ่งสำคัญจึงไม่ใช่การพยายามหาการลงทุนที่ให้ผลตอบแทนสูงที่สุด เพื่อชดเชยเวลาที่เสียไป เพราะการคาดหวังผลตอบแทนที่สูงขึ้น มักต้องแลกกับการรับความเสี่ยงที่มากขึ้นด้วย
สิ่งที่ควรคิดไว้ก่อนเริ่ม คือ เป้าหมายของเงินก้อนนี้ ระยะเวลาก่อนต้องใช้เงิน จำนวนเงินที่สามารถลงทุนได้อย่างต่อเนื่อง และระดับความเสี่ยงที่ตัวเองรับได้
ตัวอย่างเช่น เงินที่เตรียมไว้ใช้หลังเกษียณในอีก 10 ปี ย่อมมีเงื่อนไขแตกต่างจากเงินอีกก้อนที่ยังไม่มีแผนใช้ในอีก 20–30 ปี
ดังนั้น คำตอบของคำถามว่า “อายุ 50 เริ่มลงทุนยังทันไหม?” คือยังเริ่มได้ แต่ควรลงทุนให้เหมาะกับเวลาที่เหลือ ไม่ใช่เพิ่มความเสี่ยงเพียงเพราะรู้สึกว่าตัวเองเริ่มช้า
5. เริ่มลงทุนตอนอายุ 50 ต้องมีวินัยมากกว่าหาหุ้นที่ดีที่สุด
อีกด้านหนึ่งที่ช่วยให้ Scheiber มีเงินสำหรับลงทุนเพิ่มอย่างต่อเนื่อง คือเธอใช้ชีวิตอย่างประหยัดมาก
มีรายงานว่าเธอเดินไปทำงานเพื่อประหยัดค่าโดยสาร และ Ben Clark ทนายของเธอเคยประเมินว่า Scheiber อาจออมเงินได้ถึงประมาณ 80% ของรายได้
แน่นอนว่าเราไม่จำเป็นต้องใช้ชีวิตประหยัดสุดขั้วเหมือนเธอ สิ่งที่นำมาปรับใช้ได้มากกว่าคือ ใช้ให้น้อยกว่าที่หาได้ แล้วนำส่วนต่างไปสร้างสินทรัพย์อย่างสม่ำเสมอ
เพราะต่อให้เลือกสินทรัพย์ได้ดีเพียงใด หากไม่มีเงินเหลือสำหรับลงทุน หรือหยุดลงทุนทุกครั้งที่ตลาดผันผวน การสร้างพอร์ตในระยะยาวก็ทำได้ยากขึ้น
Scheiber จึงไม่ได้สร้างเงิน 22 ล้านดอลลาร์จากการเลือกหุ้นที่ดีเพียงอย่างเดียว แต่เกิดจากการผสมกันของ การออม + การลงทุน + การนำผลตอบแทนกลับมาลงทุน + วินัย + เวลา
อายุ 50 ควรเริ่มลงทุนอย่างไร? บทเรียนจาก Anne Scheiber
เรื่องของ Anne Scheiber มักถูกเล่าด้วยประโยคสะดุดตาว่า เธอเป็นนักลงทุนที่ ‘เอาชนะ Warren Buffett’
ประโยคดังกล่าวมาจาก Ben Clark ทนายของเธอที่กล่าวหลัง Scheiber เสียชีวิตในปี 1995 ว่า หากคิดว่า Warren Buffett เก่งเรื่องการลงทุน Scheiber ก็ทำได้อย่างน่าทึ่งไม่แพ้กัน
อย่างไรก็ตาม การเปรียบเทียบผลตอบแทนของทั้งสองคนโดยตรงอาจไม่เหมาะนัก เพราะช่วงเวลาลงทุน เงินที่เติมเข้าพอร์ต การถอนเงิน ความเสี่ยง และวิธีวัดผลของทั้งคู่แตกต่างกัน
บทเรียนที่น่าสนใจกว่าจึงไม่ใช่ ทำอย่างไรให้ชนะ Warren Buffett แต่คือ ทำไมคนที่ไม่ได้มีรายได้สูง เริ่มต้นด้วยเงินไม่มาก และเริ่มลงทุนจริงจังในวัย 51 ปี จึงสามารถสร้างพอร์ตขนาดใหญ่ได้
หากเพิ่งเริ่มลงทุนตอนอายุ 50 สิ่งแรกที่ควรทำจึงไม่ใช่การตามหาหุ้นที่จะให้ผลตอบแทนสูงที่สุด แต่คือ กำหนดก่อนว่าเงินก้อนนี้ลงทุนเพื่ออะไร ต้องใช้เมื่อไร และสามารถรับความผันผวนได้มากแค่ไหน
จากนั้นจึงเลือกสินทรัพย์และสัดส่วนการลงทุนให้เหมาะกับเป้าหมาย พร้อมแบ่งเงินลงทุนอย่างสม่ำเสมอ และกระจายความเสี่ยงเพื่อไม่ให้อนาคตของพอร์ตขึ้นอยู่กับสินทรัพย์ใดสินทรัพย์หนึ่งมากเกินไป
หลักคิดจาก Scheiber จึงสรุปได้ง่ายๆ คือ เริ่มให้เร็วที่สุดเท่าที่ทำได้ ลงทุนตามเป้าหมาย กระจายความเสี่ยง ลงทุนต่อเนื่อง และให้เวลากับเงิน
สิ่งที่ไม่จำเป็นต้องทำตามเธอ คือการเลือกหุ้นรายตัวทุกตัวด้วยตัวเอง
เริ่มลงทุนระยะยาวแบบไม่ต้องเลือกหุ้นเองกับ Global ETF
Scheiber ใช้เวลาศึกษาบริษัทด้วยตัวเอง ถือหุ้นรายตัวจำนวนมาก และเข้าร่วมประชุมผู้ถือหุ้นเพื่อทำความเข้าใจบริษัทที่ลงทุน แต่การลงทุนระยะยาวในปัจจุบันไม่จำเป็นต้องสร้างพอร์ตด้วยวิธีเดียวกัน
สำหรับคนที่ไม่มีเวลาติดตามหุ้นรายบริษัท การกระจายเงินไปยังหุ้นจำนวนมาก หลายประเทศ หลายอุตสาหกรรม รวมถึงสินทรัพย์ประเภทอื่น เป็นอีกแนวทางหนึ่งที่ช่วยลดการพึ่งพาผลลัพธ์จากบริษัทหรือประเทศใดประเทศหนึ่ง
แนวคิดสำคัญจึงไม่ใช่การตามหา ‘หุ้นตัวเดียวที่จะเปลี่ยนชีวิต’ แต่คือการสร้างพอร์ตที่เหมาะกับเป้าหมาย และสามารถอยู่กับเราไปได้อีก 10 ปี 20 ปี หรือมากกว่านั้น
Global ETF จาก Jitta Wealth กระจายการลงทุนทั่วโลกทั้งหุ้นและตราสารหนี้ พร้อมระบบดูแลและปรับสมดุลพอร์ตตามแผน จึงไม่จำเป็นต้องเลือกหุ้นหรือคอยจับจังหวะตลาดด้วยตัวเอง
เริ่มต้นลงทุน 10,000 บาท และสามารถทยอยลงทุนต่อแบบ DCA ได้
[ เริ่มวางแผนลงทุนระยะยาวกับ Global ETF ]
คำถามที่พบบ่อยเกี่ยวกับการเริ่มลงทุนตอนอายุ 50
อายุ 50 เริ่มลงทุนยังทันไหม?
ยังสามารถเริ่มลงทุนได้ แม้จะมีระยะเวลาสะสมเงินน้อยกว่าคนที่เริ่มตั้งแต่อายุน้อย แต่ควรวางแผนให้เหมาะกับเป้าหมาย ระยะเวลาก่อนใช้เงิน และระดับความเสี่ยงที่รับได้ ที่สำคัญไม่ควรเพิ่มความเสี่ยงเกินความเหมาะสมเพียงเพราะต้องการชดเชยเวลาที่เริ่มช้า
อายุ 50 ควรลงทุนอะไร?
ไม่มีสินทรัพย์ประเภทเดียวที่เหมาะกับทุกคน ควรเลือกตามเป้าหมาย ระยะเวลาลงทุน และความสามารถในการรับความเสี่ยง โดยอาจกระจายการลงทุนระหว่างหุ้น ตราสารหนี้ และสินทรัพย์หลายประเทศ เพื่อลดการพึ่งพาผลตอบแทนจากสินทรัพย์ใดสินทรัพย์หนึ่ง
เริ่มลงทุนตอนอายุ 50 ต้องมีเงินเท่าไร?
ไม่จำเป็นต้องรอให้มีเงินก้อนใหญ่จึงเริ่มลงทุนได้ สิ่งสำคัญกว่าคือการแบ่งเงินลงทุนโดยไม่กระทบค่าใช้จ่ายจำเป็นและเงินสำรองฉุกเฉิน พร้อมวางแผนลงทุนอย่างต่อเนื่องตามกำลังของตัวเอง
อายุ 50 ควรลงทุนแบบ DCA หรือเงินก้อน?
ขึ้นอยู่กับเงินที่มี กระแสเงินสด และระดับความเสี่ยงที่รับได้ หากมีรายได้เข้ามาเป็นประจำ การทยอยลงทุนแบบ DCA ช่วยสร้างวินัยและลดความกังวลเรื่องการจับจังหวะตลาดได้ ส่วนผู้ที่มีเงินก้อนควรวางแผนการลงทุนให้เหมาะกับเป้าหมายและความเสี่ยงของตัวเอง
ส่งต่อพอร์ต 700 ล้าน เพื่อเป็นทุนการศึกษาสำหรับ ‘ผู้หญิง’
ก่อนเสียชีวิต Scheiber ตัดสินใจมอบทรัพย์สินเกือบทั้งหมดให้กับ Yeshiva University เพื่อสนับสนุนการศึกษาของผู้หญิง
Yeshiva University ยืนยันว่าเงินจากกองมรดกของเธอถูกนำมาตั้ง Anne Scheiber Scholarship Fund ในปี 1995 เพื่อช่วยเหลือนักศึกษาหญิงที่มีความต้องการด้านการเงินและมีผลการเรียนดี โดยเฉพาะในสายวิทยาศาสตร์และการแพทย์
หลายสิบปีหลังจากเธอเสียชีวิต ชื่อของ Anne Scheiber จึงยังอยู่ต่อผ่านทุนการศึกษานี้ และมหาวิทยาลัยยังมีทุนที่ใช้ชื่อของเธออยู่ในปัจจุบัน
เงินที่เริ่มต้นจาก 5,000 ดอลลาร์ ไม่เพียงเติบโตเป็น 22 ล้านดอลลาร์ แต่สุดท้ายยังกลายเป็นทุนที่ช่วยสร้างโอกาสให้คนรุ่นต่อไปอีกด้วย
ที่มา:
- The IRS Auditor Who Beat Warren Buffett At His Own Game
- ‘She ran rings around Warren Buffett’: This IRS auditor secretly turned a $5K nest egg into a $22M fortune — here are the 3 simple strategies that made Anne Scheiber rich
- AN OLD LADY’S LESSON: PATIENCE USUALLY PAYS
- Anne Scheiber Scholarship
ดูวิดีโอ ‘อายุ 50+ เพิ่งเริ่มลงทุน ยังทันเกษียณไหม? วิธีวางแผนให้มีเงินใช้หลังเกษียณ’ ได้ที่นี่
ผู้เขียน
บริษัทหลักทรัพย์จัดการกองทุนจิตตะ เวลธ์ จำกัด ให้บริการบริหารจัดการกองทุนส่วนบุคคลสำหรับผู้ลงทุนรายย่อย ซึ่งได้รับใบอนุญาตจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ใบอนุญาตเลขที่ ลค-0105-01